Meronexa behandler ordrebokdybde, volumprofiler og volatilitetsklynger parallelt og leverer kvantifiserte signaler med forståelig begrunnelse – uten black box-logikk.
Meronexas infrastruktur er designet for parallell behandling, ikke sekvensielle spørringer. Dette reduserer tiden mellom markedsinntreden og signalutgang betydelig sammenlignet med klassiske meningsmålingsmetoder.
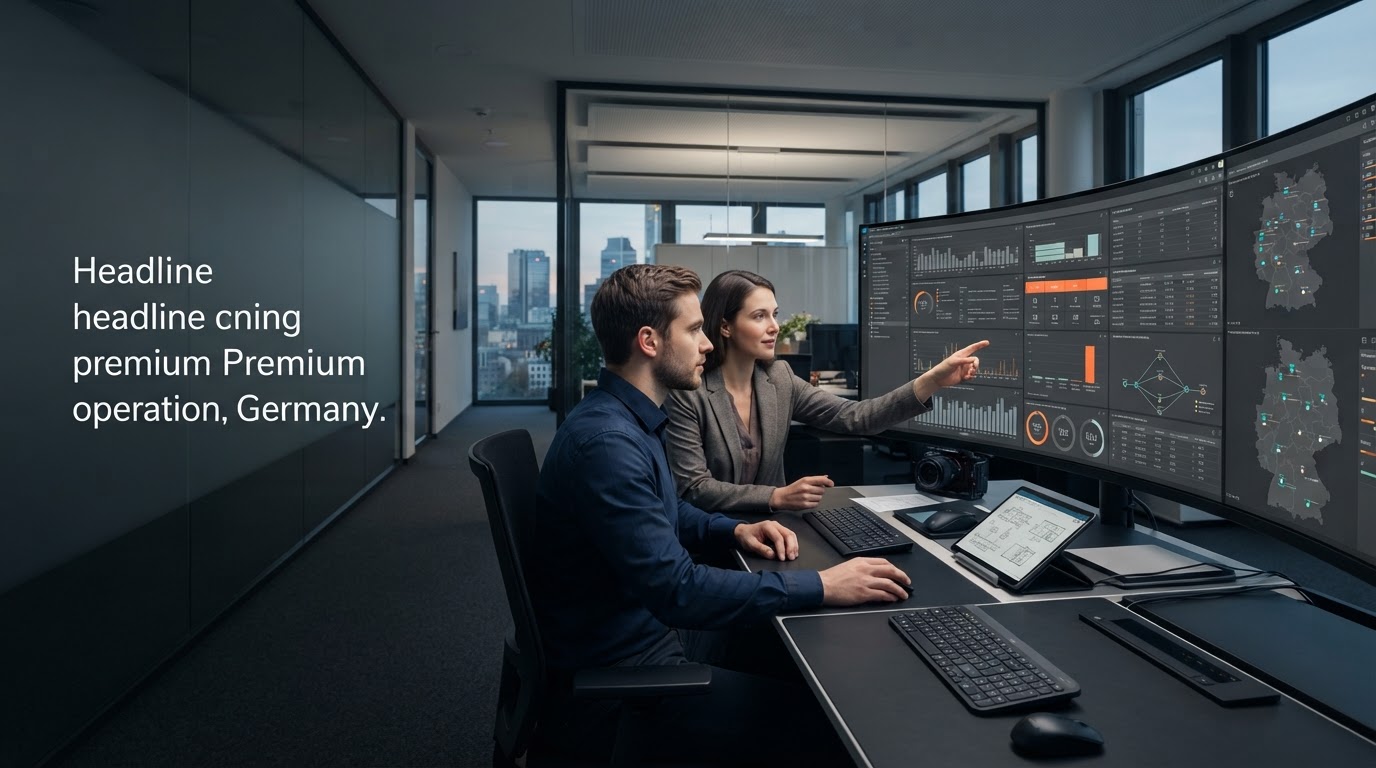
Eksempelvisning av live-feeden i terminalen, ingen sanntidsdata på denne siden.
Hvert datapunkt går gjennom et normaliseringslag før det inkluderes i mønstergjenkjenning. Dette sikrer at sammenligninger mellom krypto-, valuta- og indeksmarkeder forblir konsistente, selv om utdataformatene til hver dataleverandør er strukturert forskjellig.
Meronexa ble utviklet for tradere som ønsker å ta beslutninger basert på forståelige data i stedet for subjektiv vurdering. Systemet kombinerer statistiske modeller med regelbasert validering slik at hvert signal forblir sporbart til en spesifikk utløser.
Utviklingen fokuserer på tre punkter: lav latens, forståelig modelllogikk og en database som er stor nok til å skille statistisk pålitelige mønstre fra kortsiktig markedsstøy.
Modellen kombinerer tidsserieanalyse med et regelbasert valideringslag. Statistiske abnormiteter – som uvanlige ordrebokasymmetrier eller volatilitetsklynger – blir først identifisert og deretter kontrollert mot historiske komparative mønstre. Bare kamper over et definert konfidensnivå genererer et signal.
Denne to-trinnstesten reduserer falske signaler, som ofte er forårsaket av kortvarig støy i rene mønstergjenkjenningsmodeller.
Arbeidsflyt
Hvert signal kan spores tilbake til det opprinnelige datapunktet. Dette skiller tilnærmingen fra modeller som tar beslutninger utelukkende via ikke-transparente nevrale vekter.
Sanntidsdatastrømmer fra ordrebøker, handelsvolum og referansepriser blir kontinuerlig registrert og kontrollert for fullstendighet. Huller eller forsinkede datapunkter er merket, ikke kunstig interpolert.
Statistiske modeller identifiserer avvik fra historiske fordelinger, for eksempel volumtopper eller volatilitetsklynger. Vektingen av de enkelte faktorene er dokumentert og synlig.
Hvert anerkjent mønster kontrolleres mot faste regler, for eksempel minimum likviditet eller maksimal glidningstoleranse. Først etter denne kontrollen kommer et signal til terminalen.
Vektingen av modellparametrene varierer avhengig av tidshorisonten. Følgende oversikt viser hvilken modul som er relevant for hvilken tilnærming.
| Handelsstil | Tidshorisont | Datafokus | Relevant modul |
|---|---|---|---|
| Skalpering | Sekunder til minutter | Ordrebokdybde, kryssvolum | Latensoptimalisert signalrørledning |
| Swing trading | Timer til dager | Volatilitetsklynger, trendstyrke | Middels langvarig mønstergjenkjenning |
| Porteføljesikring | dager til uker | Korrelasjonsmatrise, trekkrisiko | Risikostyringsparametere |
Meronexa gir et REST-grensesnitt og en WebSocket-feed for sanntidsdata. Begge grensesnittene er dokumentert og kan kobles til eksisterende ordrestyringssystemer uten å avsløre den interne infrastrukturen.
De statistiske grunnmodellene justeres med jevne sykluser med aktuelle markedsdata. Valideringsreglene justeres uavhengig så snart strukturelle markedsforhold, som likviditetsregimer, beviselig endres.
Tilkoblinger overføres kryptert, tilgang til konto- og konfigurasjonsdata er begrenset basert på roller. Markedsdata og kontoinformasjon behandles separat og brukes utelukkende til signalgenerering.
Meronexa er rettet mot tradere og analytikere som jobber med strukturert data. Tilgangen er forskjøvet i tre nivåer, avhengig av datadybde og API-kvote.
Tilgang til signalfeeden og grunnleggende dashboards, begrenset API-kvote.
Full signalfeed, avanserte risikoparametere, høyere API-kvote.
Individuell integrasjon, dedikerte datakvoter, utvidet støtte.